En bref. Pour organiser ton budget : pars de ta date de paie, liste tes charges fixes, mets ton épargne de côté en premier, calcule ce qu’il te reste, puis transforme-le en montant par jour.
Pourquoi un budget, même quand on épargne déjà
D’après l’Insee, le taux d’épargne des ménages français était de 17,8 % en 2025 et de 17,9 % au premier trimestre 2026. C’est un niveau élevé. Mais épargner beaucoup ne dit pas où part le reste : un budget rend visible ce que l’on ne voit pas dans un solde bancaire.
Étape 1 — Pars de ta date de paie
Ton budget n’a pas besoin de suivre le calendrier. Si tu es payé le 25, ton « mois » va du 25 au 24 suivant : c’est la période pendant laquelle ton salaire doit tenir. Note le montant que tu reçois et le nombre de jours jusqu’à la prochaine paie.
Étape 2 — Liste tes charges fixes
Ce sont les dépenses qui tombent quoi qu’il arrive : loyer ou crédit, énergie, internet, téléphone, assurances, abonnements, transports. L’Insee les appelle les dépenses pré-engagées : elles représentaient 27,9 % du revenu disponible brut des ménages en 2022, dont plus des trois quarts pour le logement. Parcours ton relevé des deux derniers mois ligne par ligne : on oublie presque toujours un abonnement.
Pense aussi aux charges qui ne tombent pas chaque mois (assurance annuelle, impôts, vacances). Divise leur montant par 12 et mets cette somme de côté chaque mois : le jour où la facture arrive, elle est déjà payée.
Étape 3 — Mets ton épargne de côté en premier
Fixe la somme que tu veux épargner et traite-la comme une charge fixe, pas comme « ce qui reste en fin de mois » : il ne reste souvent rien. Même une petite somme régulière a de la valeur, parce que l’habitude compte plus que le montant au départ.
Étape 4 — Calcule ce qu’il te reste
revenu − charges fixes − épargne = reste à vivre
Si le résultat est trop juste ou négatif, tu sais déjà où agir : des charges à renégocier, une épargne à ajuster, ou un revenu à compléter.
Étape 5 — Transforme-le en montant par jour
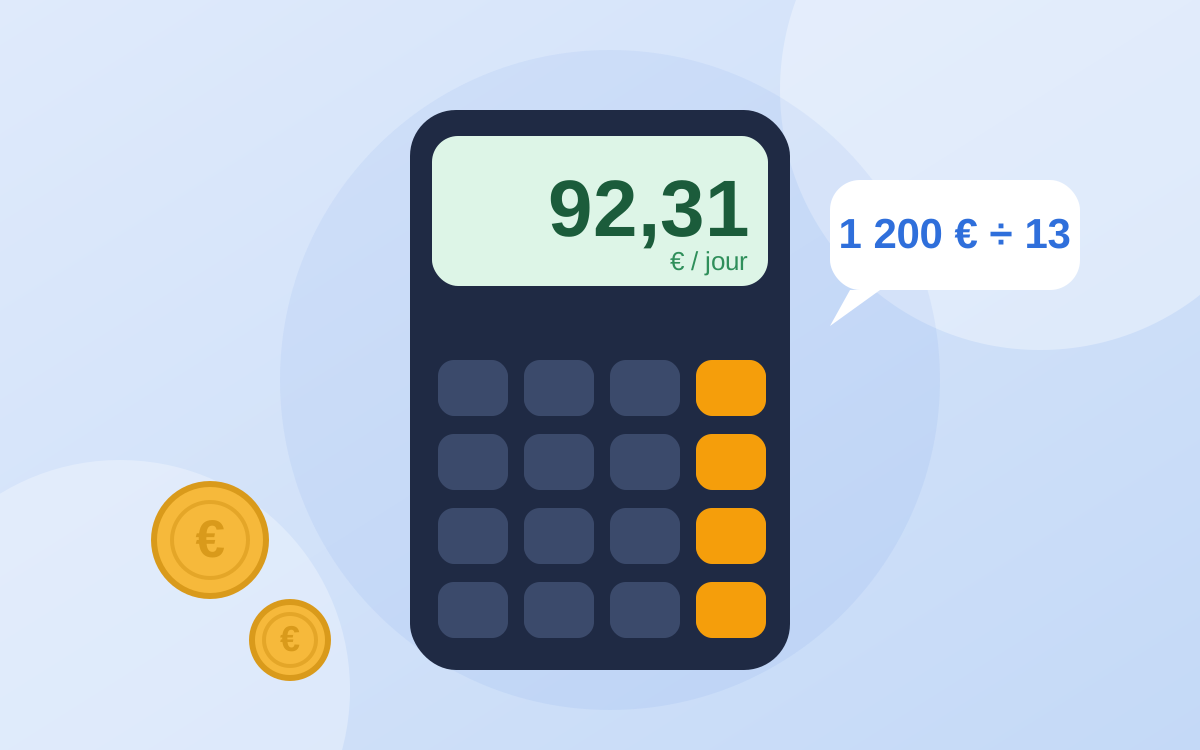
Un chiffre pour tout le mois reste abstrait. Divise ton reste à vivre par le nombre de jours avant ta prochaine paie : tu obtiens un repère concret pour chaque journée. Le calcul est détaillé dans l’article sur le reste à vivre.
Les erreurs les plus fréquentes
- Oublier les dépenses annuelles (assurances, impôts, cadeaux, vacances).
- Ne pas noter les petites dépenses : un café, une livraison, un abonnement oublié.
- Viser un budget trop strict : on l’abandonne en deux semaines. Garde une marge pour les imprévus.
- Ne pas le mettre à jour quand le revenu ou les charges changent.
Et la règle des 50/30/20 ?
Répartir 50 % en besoins, 30 % en envies et 20 % en épargne est un repère populaire, pratique pour une première estimation. Ce n’est pas une règle universelle : avec un loyer élevé ou un petit revenu, ces proportions sont parfois irréalistes. Pars toujours de tes chiffres réels.
Ce que Pockeo fait pour toi
Pockeo suit ces étapes à ta place : tu renseignes ton revenu, tes charges fixes et ton épargne, et l’application calcule le montant que tu peux dépenser aujourd’hui, recalculé à chaque dépense, en partant de ta date de paie et non du 1er du mois. Pas de tableau de bord à configurer pendant une heure, et aucun lien avec ta banque.
Sources
- Insee — Revenu disponible brut et pouvoir d’achat, données trimestrielles (publié le 28/08/2026)
- Insee — Portrait social 2023, fiche « Dépenses pré-engagées »
En toute transparence : cet article a été rédigé par Pockeo, l’éditeur de l’application. Les chiffres cités viennent des sources listées en bas de page ; les fonctions de Pockeo décrites sont celles de l’application à la date de publication. Ce contenu a une visée d’information générale, pas de conseil financier ou juridique personnalisé.