En bref. Pour savoir combien dépenser par jour : retire de ton revenu les charges fixes et l’épargne, ajoute les revenus en plus, soustrais ce que tu as déjà dépensé, puis divise le reste par les jours avant ta prochaine paie.
La formule
(revenu − charges fixes − épargne + revenus en plus − déjà dépensé) ÷ jours restants = montant du jour
Chaque terme répond à une question simple : combien est entré, combien est déjà engagé, combien je veux mettre de côté, combien j’ai déjà dépensé, et combien de jours il reste à tenir.
Un exemple chiffré
- Salaire du cycle : 2 400 €
- Charges fixes (loyer, abonnements, factures) : 812 €
- Épargne : 150 €
- Revenu en plus (un remboursement) : 120 €
- Déjà dépensé depuis la paie : 358 €
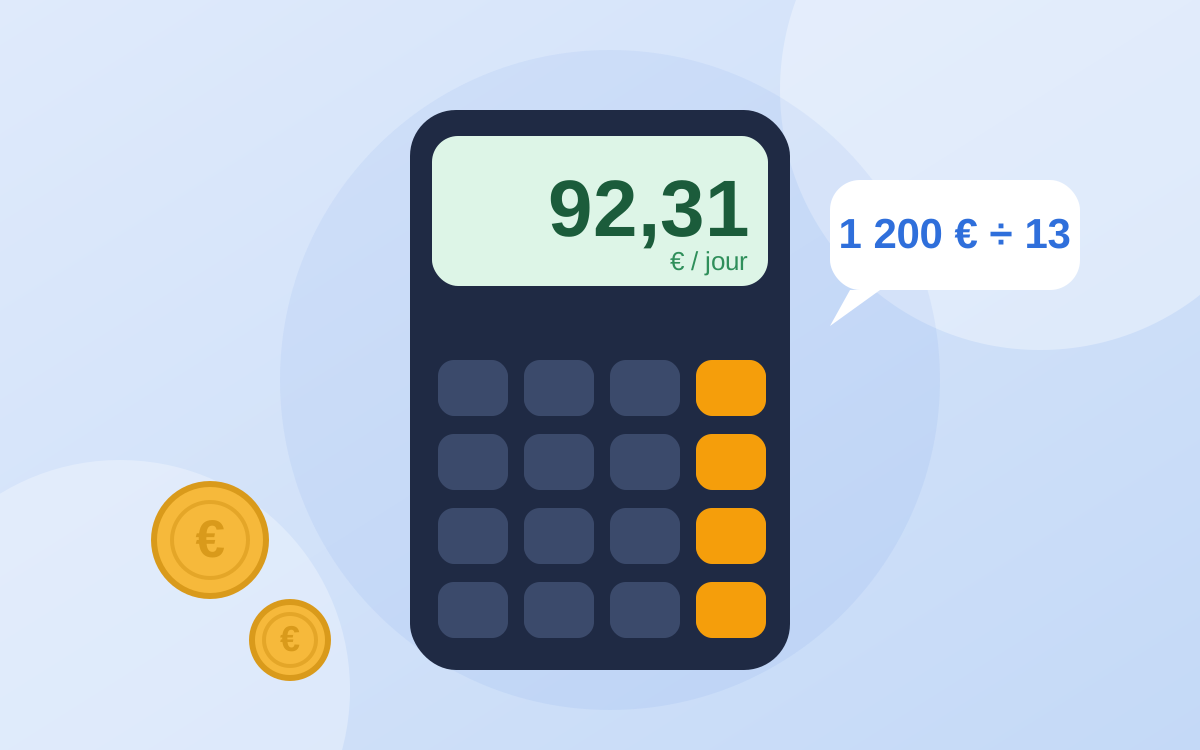
Reste sur le cycle : 2 400 − 812 − 150 + 120 − 358 = 1 200 €. S’il reste 13 jours avant la prochaine paie, le montant du jour est de 1 200 ÷ 13 = 92,31 €.
Pourquoi partir de la date de paie ?
Le 1er du mois n’a rien de spécial pour ton compte en banque : ce qui compte, c’est le jour où l’argent arrive. En comptant de paie à paie, tu sais exactement combien de jours ton revenu doit couvrir, et le calcul reste juste même si tu es payé un 20 ou un 28.
Budget par jour ou budget cumulable ?
- Par jour : chaque matin repart d’un nouveau montant. Ce que tu ne dépenses pas est réparti sur les jours restants.
- Cumulable : ce que tu ne dépenses pas un jour reste disponible les jours suivants, ce qui laisse de la place pour une sortie ou des courses plus grosses.
Aucun mode n’est meilleur en soi : le premier cadre davantage, le second est plus souple. Choisis celui que tu tiens vraiment.
Et si mes revenus changent d’un mois à l’autre ?
Mets simplement à jour le revenu du cycle quand il change : tout le reste se recalcule. Si ton revenu est très variable, pars d’une estimation prudente et ajoute le surplus en « revenu en plus » quand il arrive.
Les pièges à éviter
- Oublier une charge annuelle : elle fait baisser le montant du jour d’un seul coup.
- Compter l’épargne comme une dépense possible : si elle fait partie du plan, retire-la avant.
- Ne pas noter une dépense : le montant du jour devient faux, et tu ne le sais pas.
Le calculer automatiquement avec Pockeo
C’est exactement le calcul que fait Pockeo : tu renseignes revenu, charges fixes et épargne, et l’application affiche le montant disponible aujourd’hui, recalculé à chaque dépense ajoutée. Là où beaucoup d’outils se contentent de t’afficher ce qui s’est passé, Pockeo te donne un montant à respecter dès ce matin. Si tu n’as pas encore posé tes chiffres, commence par l’article sur l’organisation du budget.
En toute transparence : cet article a été rédigé par Pockeo, l’éditeur de l’application. Les chiffres cités viennent des sources listées en bas de page ; les fonctions de Pockeo décrites sont celles de l’application à la date de publication. Ce contenu a une visée d’information générale, pas de conseil financier ou juridique personnalisé.