En resumen. No hay un modelo único: todo en común, una parte en común o cada uno por su lado. Lo que importa es haberlo hablado, acordar una regla clara (50/50 o proporcional a los ingresos) y revisarla de vez en cuando.
Cómo se organizan las parejas
Según una encuesta de YouGov para MoneyVox realizada del 3 al 7 de enero de 2025 a 2020 personas en Francia, el 59 % de los encuestados tiene una cuenta conjunta con su pareja y el 77 % consulta a su pareja antes de hacer un gasto. Entre las parejas que ponen en común solo una parte de sus ingresos, el 43 % fija la parte de cada uno según sus ingresos y el 40 % elige la igualdad (50/50). Es decir, no hay una regla dominante: cada pareja construye la suya.
Los tres modelos más habituales
- Todo en común: una sola cuenta, sencilla de seguir, pero exige plena confianza y prioridades compartidas.
- Una cuenta conjunta para los gastos comunes: cada uno aporta una cantidad y se queda con el resto para sus gastos personales. Es una fórmula intermedia.
- Cada uno por su lado: cada uno paga sus gastos y os devolvéis lo que corresponda sobre la marcha. Más autonomía, pero más cuentas que llevar.
¿50/50 o proporcional a los ingresos?
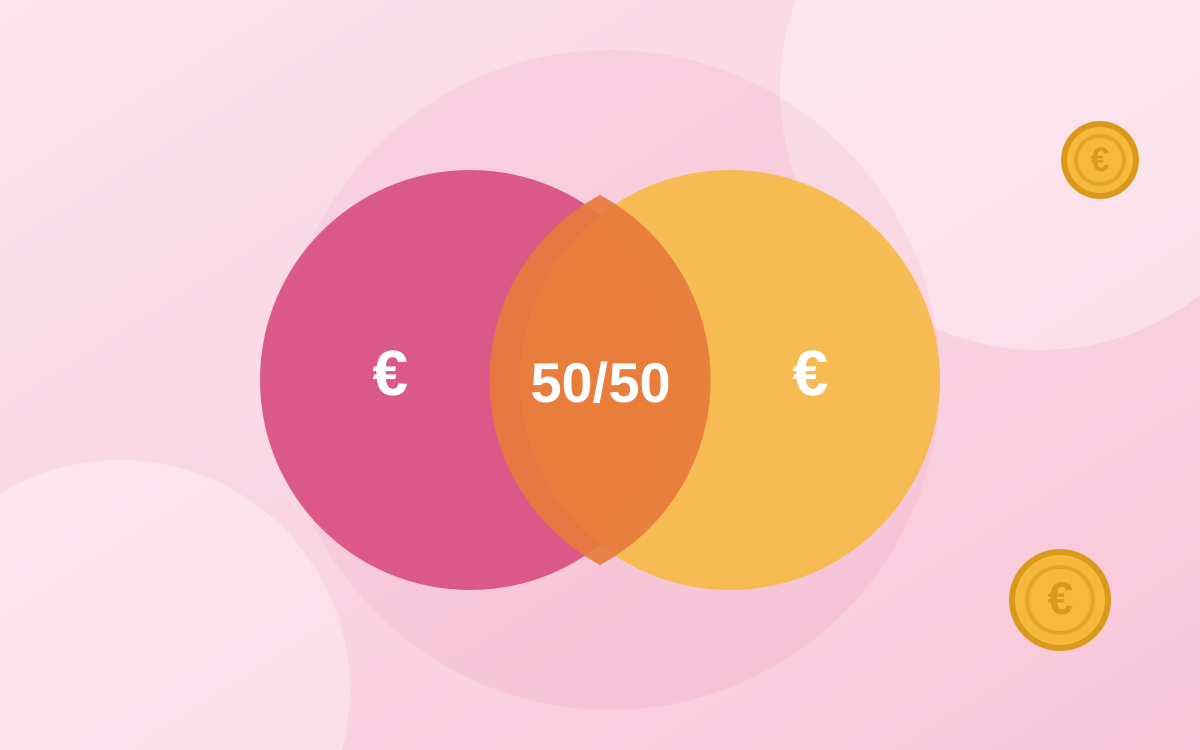
El 50/50 es sencillo y fácil de explicar. Resulta desigual cuando los ingresos son muy distintos: la misma cantidad no pesa igual en cada uno. El reparto proporcional a los ingresos exige un pequeño cálculo, pero reparte el esfuerzo de forma más justa. Ninguno es mejor en sí: la buena elección es aquella con la que los dos os sentís cómodos.
Cinco reglas para que funcione
- Hablarlo pronto, antes del primer alquiler o del primer viaje.
- Listar los gastos comunes: alquiler, energía, compra, seguros, suscripciones compartidas.
- Prever una asignación personal para cada uno, sin tener que justificarla.
- Fijar un umbral a partir del cual os consultáis antes de comprar.
- Revisarlo cada pocos meses y cada vez que cambien los ingresos.
¿Y en un piso compartido?
Valen los mismos principios: una regla clara sobre los gastos comunes y, sobre todo, un registro de quién ha adelantado qué. Los pequeños adelantos (compra, una factura de energía, productos de limpieza) son la primera fuente de tensión. Detallamos cómo seguirlos en el artículo sobre prestar dinero a amigos.
Lo que hace Pockeo para que os aclaréis
Pockeo es un presupuesto personal: cada uno puede seguir su propia cantidad del día, con sus ingresos, sus gastos y su ahorro. Y para los adelantos entre vosotros, el seguimiento de deudas y préstamos asocia cada importe a una persona y a una fecha, para ver de un vistazo lo que queda por recuperar o por devolver. No hace falta ninguna conexión bancaria.
Fuentes
Con total transparencia: este artículo lo ha redactado Pockeo, el editor de la aplicación. Las cifras citadas proceden de las fuentes indicadas al final de la página; las funciones de Pockeo descritas son las de la aplicación en la fecha de publicación. Este contenido es información general, no un consejo financiero ni jurídico personalizado.