En bref. Il n’y a pas de modèle unique : tout en commun, une partie en commun, ou chacun de son côté. Ce qui compte, c’est d’en avoir parlé, de s’être mis d’accord sur une règle claire (50/50 ou proportionnelle aux revenus) et de la revoir de temps en temps.
Comment les couples s’organisent
Selon un sondage YouGov pour MoneyVox réalisé du 3 au 7 janvier 2025 auprès de 2 020 personnes, 59 % des personnes interrogées ont un compte joint avec leur partenaire, et 77 % consultent leur partenaire avant de faire une dépense. Parmi les couples qui mettent seulement une partie de leurs revenus en commun, 43 % définissent la part de chacun selon ses revenus et 40 % choisissent l’égalité (50/50). Autrement dit, il n’existe pas de règle dominante : chacun construit la sienne.
Les trois modèles les plus courants
- Tout en commun : un compte unique, simple à suivre, mais il demande une confiance totale et des priorités partagées.
- Un compte joint pour les charges communes : chacun y verse une somme et garde le reste pour ses dépenses personnelles. C’est une formule intermédiaire.
- Chacun de son côté : chacun paie ses dépenses et on se rembourse au fil de l’eau. Plus d’autonomie, mais plus de comptes à tenir.
50/50 ou proportionnel aux revenus ?
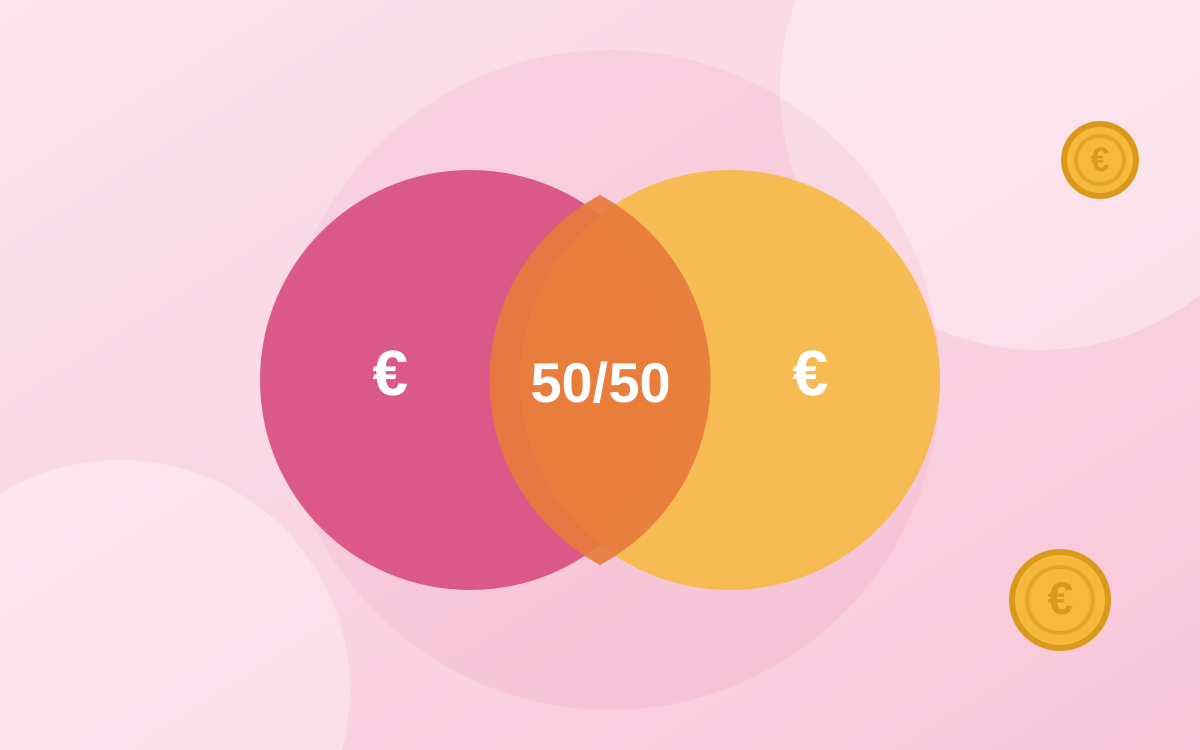
Le 50/50 est simple et facile à expliquer. Il devient inégal quand les revenus sont très différents : la même somme n’a pas le même poids pour chacun. Le partage proportionnel aux revenus demande un petit calcul, mais il répartit l’effort de façon plus équitable. Aucun des deux n’est meilleur en soi : le bon choix est celui avec lequel les deux se sentent à l’aise.
Cinq règles pour que ça tienne
- En parler tôt, avant le premier loyer ou le premier voyage.
- Lister les charges communes : loyer, énergie, courses, assurances, abonnements partagés.
- Prévoir une enveloppe personnelle pour chacun, sans justification.
- Fixer un seuil au-delà duquel on se consulte avant d’acheter.
- Refaire le point tous les quelques mois, et à chaque changement de revenu.
Et en colocation ?
Les mêmes principes s’appliquent : une règle claire sur les charges communes, et surtout un suivi de qui a avancé quoi. Les petites avances (courses, facture d’énergie, produits ménagers) sont la première source de tension. On détaille comment les suivre dans l’article sur les prêts entre amis.
Ce que Pockeo fait pour s’y retrouver
Pockeo est un budget personnel : chacun de vous peut suivre son propre montant du jour, avec son revenu, ses charges et son épargne. Et pour les avances entre vous, le suivi des dettes et des prêts rattache chaque montant à une personne et à une date, pour voir d’un coup d’œil ce qui reste à récupérer ou à rendre. Aucune connexion bancaire n’est nécessaire.
Sources
En toute transparence : cet article a été rédigé par Pockeo, l’éditeur de l’application. Les chiffres cités viennent des sources listées en bas de page ; les fonctions de Pockeo décrites sont celles de l’application à la date de publication. Ce contenu a une visée d’information générale, pas de conseil financier ou juridique personnalisé.